Artículo de Investigación DOI: https://doi.org/10.61154/holopraxis.v8i2.3674
Desarrollo financiero y emisiones de Dióxido de Carbono (CO2) en Ecuador. Período 1971-2020
Financial development and emissions of Carbon Dioxide (CO2) in Ecuador. Period 1971-2020
Mauricio Rivera-Pomaa, Mauricio Zurita-Vacab, Karina Álvarez-Basantesc, Mabel Gualoto-Cáceresd.
a Economía, Universidad Nacional de Chimborazo. Riobamba, Chimborazo, Ecuador, Email: mrivera@unach.edu.ec, Orcid: https://orcid.org/0000-0001-9612-7142
b Economía, Universidad Nacional de Chimborazo. Riobamba, Chimborazo, Ecuador, Email: gzurita@unach.edu.ec, Orcid: https://orcid.org/0009-0001-3436-1707
c Economía, Universidad Nacional de Chimborazo. Riobamba, Chimborazo, Ecuador, Email: kalvarez@unach.edu.ec, Orcid: https://orcid.org/0000-0001-6529-8432
d Economía, Universidad Nacional de Chimborazo, Riobamba, Chimborazo, Ecuador, Email: mabel.gualoto@unach.edu.ec, Orcid: https://orcid.org/0009-0002-1157-6198
Recibido: 23 de abril de 2024
Aprobado: 1 de julio de 2024
RESUMEN
La investigación evaluó el impacto del desarrollo financiero en las emisiones de CO2 en Ecuador durante el período de 1971 a 2020. Para este análisis, se empleó el modelo autorregresivo de rezagos distribuidos (ARDL) y la causalidad de Granger, técnicas que permitieron explorar tanto las correlaciones como las relaciones causales entre las variables estudiadas. Los resultados principales indicaron que el desarrollo financiero tuvo un efecto positivo a largo plazo en las emisiones de CO2. Específicamente, por cada 1% de incremento en el desarrollo financiero, las emisiones de CO2 aumentaron en un 0,34%. Este hallazgo indica que la expansión del sector financiero es esencial para el crecimiento económico, pero también conlleva consecuencias ambientales negativas. Además, el análisis de causalidad de Granger reveló una relación unidireccional desde el desarrollo financiero hacia las emisiones de CO2 con una significancia del 10%. Esto implica que los cambios en el desarrollo financiero pueden predecir cambios en las emisiones de CO2, pero no viceversa. Se concluyó que el incremento en las emisiones de CO2 estuvo parcialmente vinculado a la falta de responsabilidad ambiental de las empresas, muchas de las cuales operaron sin los debidos permisos ambientales. La industrialización, la producción petrolera, la explotación de minas y canteras, y el uso de fertilizantes fueron factores significativos que contribuyeron al aumento de las emisiones de CO2.
Descriptores: Desarrollo, Ecuador, causalidad, industrialización, producción. (Tesauro UNESCO)
ABSTRACT
The research evaluated the impact of financial development on CO2 emissions in Ecuador during the period from 1971 to 2020. For this analysis, the autoregressive distributed lag model (ARDL) and Granger causality were used, techniques that allowed exploring both the correlations as the causal relationships between the variables studied. The main results indicated that financial development had a positive long-term effect on CO2 emission, specifically, for every 1% increase in financial development, CO2 emissions increased by 0.34%. This finding indicates that the expansion of the financial sector is essential for economic growth, but also carries negative environmental consequences. Furthermore, Granger causality analysis revealed a unidirectional relationship from financial development to CO2 emissions with a significance of 10%. This implies that changes in financial development can predict changes in CO2 emissions, but not vice versa. It was concluded that the increase in CO2 emissions was partially linked to the lack of environmental responsibility of the companies, many of which operated without the proper environmental permits. Industrialization, oil production, mining and quarrying, and the use of fertilizers were significant factors contributing to the increase in CO2 emissions.
Descriptors: Development, Ecuador, causality, industrialization, production. (UNESCO Thesaurus)
INTRODUCCIÓN
Los problemas ambientales son un elemento de gran preocupación entre la colectividad, los organismos internacionales y los gobiernos debido a que existen efectos nocivos y cambios en el clima. La excesiva acumulación de dióxido de carbono (CO2) que es causada principalmente por la quema de combustibles fósiles relacionada por la actividad productiva y de consumo de varios sectores de la economía mundial tiene como efecto la emisión de gases de efecto invernadero, que produce el calentamiento global provocando aumentos en la temperatura de la atmósfera y de los océanos.
Según datos del portal Globalfactor (2022) el dióxido de carbono (CO2) es responsable del 81,2% de las emisiones de gases de efecto invernadero, correspondiendo a la energía el 78% de las emisiones, el transporte un tercio, la agricultura con un 10,1%, los procesos industriales y el uso de productos con un 8,7% y la gestión de residuos con un 3,7%. Estas concentraciones sin precedentes de gases de efecto invernadero en la atmósfera y el calor acumulado han ocasionado cambios muy significativos en el clima del mundo. De acuerdo con la Organización Meteorológica Mundial (2022) a nivel mundial entre 2015 a 2021 se registraron los siete años más cálidos de las últimas décadas, el aumento del nivel del mar a escala mundial se aceleró desde 2013 mostrando un promedio de 4,5 mm por año, alcanzado un nuevo nivel máximo en 2021, a lo que se suma el calentamiento y la acidificación constantes de los océanos; el agujero de ozono antártico alcanzó un área máxima de 24,8 millones de km2 en 2021 y olas de calor excepcionales batieron récords en todo el oeste Norteamérica y el Mediterráneo.
Adicionalmente otros eventos catastróficos en diferentes partes de mundo, como inundaciones han ocasionado pérdidas económicas de US$ 17,7 mil millones en la provincia de Henan de China y Western, más de 20.000 millones de dólares en Alemania. La sequía afectó a muchas partes del mundo, incluidas zonas de Canadá, Estados Unidos, República Islámica de Irán, Afganistán, Pakistán, Turquía y Turkmenistán.
Ecuador emite 1,9 toneladas métricas de CO2 por habitante y hasta 2020 se emite un total de 33.516 toneladas métricas de CO2, es decir, es responsable del 0,1% de las emisiones de GEI del planeta, con un promedio de emisión de 2,2 Megagramos (Mg) de CO2 por persona (CEPAL, 2019). El crecimiento de consumo de energía en el Ecuador también impacta negativamente a la degradación ambiental, representando el 0,15% respecto a las emisiones de CO2 (Sarango, 2018). Todos estos indicadores muestran claramente la estrecha relación o efecto que tiene la emisión de carbono en el cambio climático a escala global.
A pesar de que las instituciones financieras en los procesos productivos no generan directamente emisiones de CO2, pero debido a que facilitan recursos para inversiones productivas e infraestructura, cumplen un papel indirecto, pero fuerte en los procesos de contaminación (De Villalobos, 2005). El sector financiero se considera responsable de impactos ambientales negativos que se generan a través de la asignación de créditos, que en ocasiones financian proyectos contaminadores (Correa, Ramírez y Castaño, 2009). La relación entre las emisiones de CO2 y desarrollo financiero postula una relación directa e indirecta dependiendo de país de estudio y grado de desarrollo. La evidencia empírica ha producido resultados que demuestran la presencia de impacto de unidireccional y bidireccional entre ambas variables dependiendo el caso de país en estudio y la evolución de las variables.
En el Ecuador el sector financiero juega un papel importante en la economía y que está formado básicamente por bancos, cooperativas de ahorro y crédito, mutualistas, instituciones financieras públicas y otras instituciones financieras, siendo la banca privada el subsegmento más importante en cuanto a indicadores financieros. Para el año 2021, según datos de la Asociación de Bancos Privados del Ecuador (Asociación de Bancos del Ecuador, 2022) la banca privada presenta 52.399 millones de dólares en activos (52,8% del PIB), una cartera bruta de 33.660 USD millones y depósitos por aproximadamente 41.206 millones de dólares.
Tomando en consideración estas interrelaciones entre las emisiones de CO2 y el desarrollo financiero, se puede establecer que se ha convertido en un importante tema de investigación en la actualidad puesto que el sistema financiero puede financiar actividades destinadas a la producción de bienes y/o servicios que generan empleo y, consecuentemente, crecimiento de la economía pero a su vez impulsa la contaminación, debido a que las empresas poseen más recursos para producir en mayor volumen y al hacerlo tienden a elevar los niveles de contaminación. A su vez, las emisiones de carbono de un país no dependen necesariamente del nivel de producción; el desarrollo financiero puede ser otra fuente, una entidad económica con sistemas financieros cada vez más profundos que no toma en cuenta las condiciones ambientales genera aumento de las emisiones de carbono mismas (Zhang y Chen, 2009).
Por su parte, Lv y Li (2020) utilizando datos de panel en un modelo econométrico especial, para 97 países durante el período 2000-2014 encuentran que las emisiones de CO2 entre países y que las emisiones de CO2 de un país podrían verse influenciadas por el desarrollo financiero de sus vecinos; específicamente, el desarrollo financiero juega un papel fundamental en la mitigación de las emisiones de CO2, y que estar rodeado de países vecinos con un alto desarrollo financiero podría mejorar el desempeño ambiental de un país. (Lahiani, 2020) en su estudio para China utilizando la prueba de raíz unitaria con cambios estructurales y el modelo ADRL encuentra que existe un efecto asimétrico del desarrollo financiero sobre las emisiones de CO2 en China mediante el control de los efectos del crecimiento económico y el consumo de energía; adicionalmente, un aumento en el desarrollo económico ayuda a disminuir las emisiones de CO2. Gök (2020) elabora un análisis de metarregresión para 275 resultados de estimación de 72 estudios primarios y encuentra la presencia de un auténtico efecto empírico positivo del desarrollo financiero sobre las emisiones de CO2 más allá del sesgo de selección de publicación, también que el desarrollo financiero conduce a la degradación ambiental, adicionalmente, el efecto del desarrollo financiero sobre las emisiones de carbono cambia tanto en magnitud como en dirección según el indicador de desarrollo financiero que se use, la técnica de estimación que se emplee, los países o regiones que se incluyan y el período de tiempo que se analice.
En cuanto a trabajos elaborados para América Latina sobre el tema, existe muy poca literatura. Al-Mulali et al. (2015) utilizando un modelo de panel, para el período 1980-2010, encuentran que el desarrollo financiero puede mejorar la calidad ambiental por su efecto negativo a largo plazo sobre las emisiones de CO2, aunque el consumo de energía no tiene efecto a largo plazo sobre las emisiones de CO2. La prueba de Granger reveló que el crecimiento económico, el consumo de energía renovable y el desarrollo financiero pueden ser una buena solución para reducir el daño ambiental ya que tienen un efecto causal sobre el CO2; los resultados de la prueba de cointegración de Kao revelaron que las variables están cointegradas; complementariamente, los resultados de OLS completamente modificados (FMOLS) confirman la hipótesis de la curva ambiental de Kuznets y también revelaron que el desarrollo financiero puede mejorar la calidad ambiental por su efecto negativo a largo plazo sobre el CO2, aunque el consumo de energía renovable no tiene un efecto a largo plazo sobre el CO2, es decir, no contribuye a la reducción de CO2.
Este estudio buscó aportar más información sobre el impacto del desarrollo financiero en las emisiones de CO2 en Ecuador. A diferencia de investigaciones anteriores que utilizaron modelos econométricos tradicionales, este estudio empleó la herramienta econométrica de modelo Autoregresivo de Rezagos Distribuidos (ARDL) para analizar las relaciones a corto y largo plazo.
MÉTODOS
En esta investigación, se tomaron las emisiones de CO2 per cápita como un proxy para representar el impacto ambiental, debido a que internacionalmente este gas es considerado el más contaminante y el principal responsable de las emisiones de gases de efecto invernadero (Caraballo y Gracia, 2017). Peracochtchikova (2013) corroboró que el dióxido de carbono es uno de los mejores indicadores ambientales que evidencian la degradación ambiental y el daño progresivo causado por la contaminación. Para medir el desarrollo financiero, se utilizó el crédito del sector privado como porcentaje del PIB otorgado por los bancos, siguiendo lo manifestado por Hunjra et al. (2014), Aye y Edoja (2017) y Zhu et al. (2016). Para el ingreso, se utilizó el PIB real per cápita en dólares actuales, obtenidos del Banco Central. El consumo de energía se midió en kg de equivalente de petróleo per cápita y los datos se obtuvieron del Banco Mundial. La apertura comercial se midió como el valor total de exportaciones e importaciones en porcentaje del PIB, también obtenidos del Banco Mundial.
Los datos se recolectaron del Banco Mundial y el Banco Central, abarcando el período de 1971 a 2020; el método principal de análisis de datos se fundamentó en un enfoque cuantitativo, ya que las variables se midieron en términos numéricos. Este análisis se basó en un enfoque predictivo, utilizando datos históricos para identificar tendencias críticas y predecir futuros desarrollos.
La formulación del modelo considera las variables descritas en la siguiente tabla:
Tabla 1.
Variables del modelo
|
Variable |
Indicador |
Fuente |
|
Emisiones de CO2 |
Emisiones territoriales de CO₂ en toneladas métricas por persona (per cápita) |
Banco Mundial (Indicadores del Desarrollo Mundial) |
|
Desarrollo financiero |
Crédito interno al sector privado otorgado por los bancos (% del PIB) |
Banco Mundial |
|
PIB real per cápita
|
Ingreso per cápita, representado por el PIB per cápita (expresado en US$) |
Banco Central del Ecuador Banco Mundial (Indicadores del Desarrollo Mundial) |
|
Consumo de energía
|
Consumo de energía primaria per cápita |
Banco Mundial Statistical Review of World Energy |
|
Apertura Comercial |
Es la suma de las exportaciones e importaciones de bienes y servicios, medidas como proporción del Producto Interno Bruto (PIB). |
Banco Mundial (Indicadores del Desarrollo Mundial)
|
Elaboración: Los autores
El método que se aplica es un modelo autorregresivo con rezagos distribuidos, (ARDL), que es un enfoque que permite investigar relaciones de largo plazo en muestras pequeñas (menos de 80 observaciones) y entre series de tiempo de diferent455e orden de integración siendo necesario que ninguna de estas sea integrada de orden dos, pues esto anula la metodología (Arrieta Coronado, E.; Bracamonte Ricardo, J. y Castillo Núñez,O., 2016). El modelo es muy útil para distinguir las respuestas a corto y largo plazo de las variables no independientes a una unidad de cambio en el valor de cambio de las variables explicativas (Gujarati y Porter, 1999); para establecer la factibilidad del modelo es importante tomar en consideración dos supuestos: el examen residual (probando homogeneidad de la varianza residual) y el supuesto de independencia entre los residuales (Handoyo, 2019).
Se aplicó la prueba de causalidad de Granger para comprobar la relación a largo plazo entre las variables dependientes e independientes. El modelo econométrico se apoyó en estudios como los de Ozturk y Acaravci (2010), Mbarek, Saidi y Rahman (2017); Rahman y Kashem (2017); y Saidi, Rahman y Amamri (2017), que aplicaron el modelo ARDL en variables ambientales y socioeconómicas.
El modelo ARDL utilizado se describe a continuación:
EmiCO2t = β0 + β1EmiCO2t−1 + β2DFt−1 + β3PIBt−1 + β4PIB2t−1 + β5Et−1 + β6ACt−1 + (1) δ1EmiCo2t−1 + δ2DFt−1 + δ3PIBt−1 + δ4PIB2t−1 + δ5Et−1 + δ1ACt−1 + ut
Donde:
β0, β1, …, βp, δ1, …, δq: Coeficientes a ser encontrados. δ comprende el largo plazo
EmiCo2: Emisiones de dióxido de carbono
DF: Desarrollo Financiero.
PIB: PIB per cápita
E: Consumo de energía.
AC: Apertura Comercial.
ut: término de error
RESULTADOS
Siguiendo a Nkoro y Uko (2016) para realizar una estimación adecuada en la aplicación del modelo autorregresivo de rezagos distribuido (ARDL) en primer lugar, es necesario determinar la estabilidad de varianza de las series; es decir, establecer si las variaciones son constantes y para ello se realiza la prueba de Levene de las variables en su forma natural.
Tabla 2.
Estabilidad de varianza de las series. Prueba de Levene
|
Variables |
Levene |
|
Emisiones de CO2 per cápita (toneladas métricas) |
3,41** |
|
Desarrollo financiero |
2,16* |
|
PIB real per capita |
0,23 |
|
Consumo de energía per cápita |
1,34 |
|
Apertura comercial |
3,55** |
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1
Elaboración: Los autores
De acuerdo con los resultados de la tabla 1, las series emisiones de CO2 per cápita y apertura comercial presentan un p-valor menor a 0.05, lo que significaría que estas series no son estables en varianza; mientras que el p-valor de las series desarrollo financiero, PIB real per cápita y consumo de energía es mayor a 0.05, lo que indicaría que estas son estables en varianza, y consiguiente en covarianza y medias. De acuerdo con la evidencia de la tabla 2, y siguiendo las recomendaciones de Box y Cox (1964) y Gujarati y Porter (2010) se realizará una transformación logarítmica a las series y con ello estabilizar la varianza y medias de las mismas.
A continuación, se realiza un análisis de correlación entre las emisiones de CO2 y el desarrollo financiero con el objetivo de realizar una interpretación inicial entre el grado de relación de las variables.
Ilustración 1
Análisis de correlación entre las variables
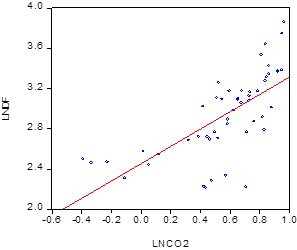
Nota: El grado de correlación entre estas variables es de 0.694
Elaboración: Los autores
Se observa que existe una relación directa entre las emisiones de CO2 y el desarrollo financiero con un coeficiente de correlación de 0.69, lo que indica una relación positiva y directa entre estas, por lo que se esperaría un signo positivo en la estimación del modelo. Siguiendo el trabajo de Boutabba (2014) al modelo expuesto en la metodología se incorpora la variable LnPIB.
Tabla 3.
Estimaciones iniciales por Mínimos Cuadrados Ordinarios
|
Varable dependiente (logaritmo) |
Emisiones de CO2 |
|
Variables independientes (logaritmos) |
Coeficientes |
|
Desarrollo financiero |
0.193** |
|
(0,096) |
|
|
PIB |
45,68*** |
|
-8,377 |
|
|
PIB^2 |
-2,74*** |
|
(0,518) |
|
|
Consumo de energía |
-0,011 |
|
(0,11) |
|
|
Apertura comercias |
-0,21 |
|
(0,138) |
|
|
Constante |
-189,4*** |
|
(33,71) |
|
|
R2 |
0,825 |
|
R2 ajustado |
0,805 |
|
Akaike info criterion |
-0.884829 |
|
Estadístico Durbin-Watson |
0,539 |
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1; error estándar entre paréntesis.
Elaboración: Los autores
En la tabla 3 se ha realizado una primera estimación por mínimos cuadrados ordinarios con la finalidad de establecer la relación y significancia inicial entre las variables. Los resultados muestran que el desarrollo financiero y el producto interno bruto per cápita tienen una relación positiva y significativa con las emisiones de CO2; el PIB al cuadrado presenta una relación inversa y significativa con las emisiones de CO2; finalmente las variables consumo de energía y apertura comercial son variables no significativas, con un p-valor mayor al .05. Así mismo se observa que existe un R2 ajustado adecuado, donde las variables incluidas explicarían aproximadamente un 80% las variaciones de las emisiones de CO2. Sin embargo, el estadístico Durbin Watson es relativamente pequeño, lo que indicaría que las variables explicativas no son estacionarias y, por ende, aún mantienen una tendencia determinista.
Análisis de estacionariedad de las variables
Siguiendo los planteamientos de Nkoro y Uko (2016) para estimar un modelo ARDL es necesario determinar la estacionariedad de las variables. Para ello se utiliza la prueba de Dickey-Fuller aumentado (ADF), cuya hipótesis nula refiere a que las series no son estacionarias y la cual se acepta cuando el p-valor de la prueba es mayor a .05.
En la tabla 3 se observa la prueba de ADF con las variables en sus niveles, donde las emisiones de CO2 per cápita muestran un estadístico de Durbin Watson adecuado, el cual se encuentra en el rango normal de 1,85 y 2,15, lo que indica no autocorrelación entre los residuos, y además el p-valor del ADF es menor al .05 lo cual indica que esta serie es integrada de orden cero I(0); es decir, es estacionaria en sus niveles. Mientras que, las variables desarrollo financiero, PIB, PIB2, consumo de energía y apertura comercial presenta un ADF con un p-valor mayor al .05, lo que significa que estas presentan al menor una raíz unitaria.
Tabla 4.
Prueba de estacionariedad. Test de ADF con variables en sus niveles
|
Variables (logaritmos) |
ADF |
Durbin Watson |
Diagnóstico |
||
|
Emisiones de C02 |
-2,93** |
1,94 |
I(0) |
||
|
Desarrollo financiero |
-1,11 |
1,86 |
I(I) |
||
|
PIB |
-1,81 |
1,89 |
I(I) |
||
|
PIB^2 |
-1,80 |
1,88 |
I(I) |
||
|
Consumo de energía |
1,23 |
1,93 |
I(I) |
||
|
Apertura comercias |
-2,28 |
1,90 |
I(I) |
||
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1
Elaboración: Los autores
Tabla 5.
Prueba de estacionariedad. Test de Dickey Fuller Aumentado con variables en sus niveles
|
Variables (logaritmos) |
ADF |
Durbin Watson |
Diagnóstico |
|
Emisiones de C02 |
|||
|
Desarrollo financiero |
-4,27*** |
1,86 |
I(I) |
|
PIB |
-2,97** |
1,91 |
I(I) |
|
PIB^2 |
-2,91** |
1,90 |
I(I) |
|
Consumo de energía |
-7,26¨*** |
1,98 |
I(I) |
|
Apertura comercias |
-6,69*** |
1,92 |
I(I) |
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1
Elaboración: Los autores
En la tabla 5 se observa la prueba ADF con las variables en primeras diferencias, y se observa en primer lugar que el estadístico de Durbin Watson para todas las series se encuentra en los parámetros normales, y el p-valor del estadístico ADF es menor a .05, lo que indicaría que en conjunto estas series son integradas de orden uno; es decir, son estacionarias en primeras diferencias. Esto significa que, es necesario aplicar una primera diferencia a las series para que estas sean estables durante el periodo de estudio.
Análisis de cointegración
Una vez determinado el orden de integración de las series, es necesario determinar si estas cointegran; es decir, establecer si existe una relación de largo plazo entre las variables, el cual deber cumplirse para que sea factible estimar un modelo ARDL. Para esto se realizan dos pruebas de relevancia, la primera es el test de cointegración de Johansen, cuyos resultados se muestran en la tabla 5, y en segundo lugar la prueba de rebote propia de la estimación del modelo ARDL que se muestra en la tabla 7.
Tabla 6.
Prueba de cointegración de Johansen
|
Hipótesis |
Estadístico de Trace |
Estadístico Max-Eigen |
Diagnóstico |
|
No hay vectores de cointegración |
172,1*** |
90,74*** |
1 vector |
|
Al menos 1 vector de cointegración |
82,36*** |
32,61* |
|
|
Al menos 2 vector de cointegración |
48,75** |
20 |
|
|
Al menos 3 vector de cointegración |
29,18 |
16 |
|
|
Al menos 4 vector de cointegración |
13,00 |
13 |
|
|
Al menos 5 vector de cointegración |
0,44 |
0,44 |
|
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1
Elaboración: Los autores
La prueba de Johansen revela una asociación duradera entre las variables, evidenciada por la existencia de al menos un vector de cointegración, lo cual se confirma por los p-valores menores a 0.05 de los estadísticos Trace y Max-Eigen indicados en la tabla 6.
Tabla 7.
Prueba de Rebote
|
Value |
Signif. |
I(0) |
I(1) |
|
|
F-statistic |
4,19 |
10% |
2.08 |
3.00 |
|
k |
5 |
5% |
2.39 |
3.38 |
|
|
|
2.5% |
2.7 |
3.73 |
|
|
|
1% |
3.06 |
4.15 |
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1
Hipótesis nula: no relación de largo plazo
Elaboración: Los autores
En la tabla 7 se muestran los resultados de la prueba de rebote, la cual debe tener un valor superior al límite superior de I(I) para rechazar la hipótesis nula. En este caso, el valor del F estadístico es superior al valor superior de I(I) lo cual muestra que efectivamente existe una relación de largo plazo entre las variables expuestas.
Estimación del modelo ARDL
La estimación del ARDL se la genera a partir del criterio de Hanna-Quinn bajo el cálculo de coeficientes de covarianza de Newy-West, ya que según de Nkoro y Uko (2016) esto permite dar un mayor ajuste al modelo, pues resuelve problemas de heterocedasticidad.
Tabla 8.
Modelo ARDL. Estimación bajo el criterio de Hanna-Quinn
|
Varable dependiente (logaritmo y diferenciada 1 vez) |
Emisiones de CO2 |
|
Variables independientes (logaritmos y diferenciada 1 vez) |
Coeficientes |
|
Emisiones de C02(-1) |
0,11 (0,139) |
|
Desarrollo financiero |
0,13 (0,115) |
|
Desarrollo financiero (-1) |
-0,22 (0,144) |
|
Desarrollo financiero (-2) |
0,39** (0,175) |
|
PIB |
106,4** (42,18) |
|
PIB(-1) |
-59,76* (30,70) |
|
PIB(-2) |
-0,84 (0,559) |
|
PIB(-3) |
1,47** (0,672) |
|
PIB^2 |
-6,48** (2,58) |
|
PIB^2(-1) |
3,72* (1,90) |
|
Consumo de energía |
-0,07 (0,091) |
|
Apertura comercias |
0,30 (0,18) |
|
Constante |
-0,016 (0,018) |
|
R2 |
0.402852 |
|
R2 ajustado |
0.185708 |
|
Akaike info criterion |
-1,66 |
|
Durbin-Watson stat |
1,81 |
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1 error estándar entre paréntesis
Elaboración: Los autores
De acuerdo con el criterio de selección utilizado la mejor estimación de un modelo ARDL es cuando se incorpora un rezago a la variable emisiones de CO2 per cápita, y distintos rezagos a las variables explicativas. Como se observa en la ilustración 2, el criterio Hannan-Quinn estimó veinte combinaciones distintas, siendo el modelo ARDL (1,2,3,1,0,0) el óptimo.
Ilustración 2.
Número de estimaciones por el criterio Hannan-Quinn
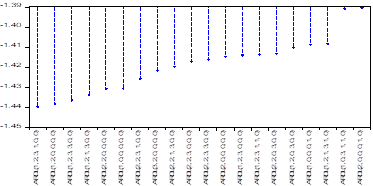
Elaboración: Los autores
Los resultados del modelo ARDL presentan un adecuado Durbin Watson el cual es cercano a 2, por lo que no existirían problemas de autocorrelación. Así mismo, el R2 es de .4, lo cual se interpretaría como que el 40% de las emisiones de CO2 son explicadas por sí misma rezagada una vez y las variables explicativas en sus condiciones contemporáneas y rezagas. Además, se determinó que los residuos del modelo siguen una distribución normal, no presentan autocorrelación serial y son homogéneos en varianza. De los resultados de la estimación, se pude considerar que las variables explicativas contemporáneas representan las relaciones de corto plazo, donde el desarrollo financiero, aunque tienen un signo positivo resulta ser no significativa a la hora de explicar las emisiones de C02, sin embargo, cuando está rezagada dos veces es significativa, por lo que se podría suponer que su efecto es mayor en el largo plazo. El consumo de energía y la apertura comercial al igual que en la estimación por MCO resultan ser igualmente no significativas. Finalmente, el producto interno bruto presenta una relación positiva y significativa en el corto plazo (variable contemporánea), el cual se interpretaría como que por cada 1% que incremente el PIB real per cápita las emisiones de CO2 crecen en un 106,4%, esta variación está condicionada a un error estándar bastante alto de 42,18.
El modelo ARDL permite establecer las relaciones a largo plazo mediante la estimación de vectores de corrección de errores (ECM), y cuyos resultados se presentan a continuación.
Tabla 9.
Regresión ECM
|
Variable |
Coefficient |
|
Constante |
-0,016*** |
|
(0,013) |
|
|
Vector de cointegración |
-0,89*** |
|
(0,12) |
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1 error estándar entre paréntesis
Elaboración: Los autores
En la tabla 9 se muestra el vector de cointegración del modelo ECM, cuyo coeficiente es significativo y negativo cumpliendo con los dos supuestos básicos para determinar la relación de equilibrio de largo plazo. Esta muestra que la velocidad de ajuste de las variables en el largo plazo es del 89%. A partir de este valor, se estiman las relaciones a largo plazo.
Tabla 10.
Relaciones de largo plazo
|
Variable |
Coefficient |
|
|
Constante |
-0,016*** |
|
|
(0,013) |
|
|
|
Vector de cointegración |
-0,89*** |
|
|
(0,12) |
|
|
|
Variable dependiente (logaritmo y diferenciada 1 vez) |
Emisiones de CO2 |
|
|
Variables independientes (logaritmos y diferenciada 1 vez) |
Coeficientes |
|
|
Desarrollo financiero |
0,34*** (0,12) |
|
|
PIB |
53,41*** (16,24) |
|
|
PIB^2 |
-3,11*** (0,99) |
|
|
Consumo de energía |
-0,08 (0,100) |
|
|
Apertura comercias |
0,33* (0,19) |
|
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1 error estándar entre paréntesis
Elaboración: Los autores
De acuerdo con los resultados de la tabla 10, el desarrollo financiero en el largo plazo genera un impacto positivo y significativo sobre las emisiones de CO2, en donde por cada 1% que aumenta el desarrollo financiero las emisiones de CO2 crecen en un 0,34%; el PIB genera un impacto positivo y significativa, pues por cada 1% que este incremente las emisiones de CO2 aumentan en un 53,4%. La apertura comercial genera un efecto positivo y significativo al 10% sobre las emisiones de CO2, por lo que por cada 1% que aumente la apertura comercial en relación con el PIB, las emisiones de CO2 aumentan en un 0,33%. En cuanto al consumo de energía este sigue sin ser significativo en el modelo al momento de explicar las variaciones en las emisiones de CO2.
Ilustración 3.
Suma acumulada de residuos del modelo
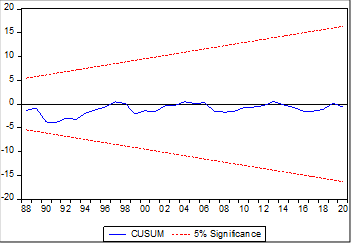
Nota: las líneas rectas representan los límites críticos a un nivel de significancia del 5%
Elaboración: Los autores
La ilustración 3 muestra el ajuste del modelo, donde los residuos del mismo se encuentran dentro de los límites críticos a una significancia del 5%, por lo que se menciona que el modelo es estable y sus estimaciones se ajusten de manera adecuada, validando la robustez de los mismos.
Causalidad de Granger
La causalidad de Granger es un test que permite determinar si una variable x causa a otra variable y, y viceversa. La hipótesis nula que presenta la prueba se la rechaza cuando el p-valor del F estadístico de la prueba es menor al .05. Para esta investigación, los resultados de la causalidad se presentan a continuación:
Tabla 11.
Causalidad de Granger
|
Hipótesis nula |
Estadístico |
|
|
El desarrollo financiero no causa en el sentido de Granger a las emisiones de CO2 |
2,58* |
|
|
Las emisiones de CO2 no causan en el sentido de Granger al desarrollo financiero |
0,53 |
|
|
El PIB no causa en el sentido de Granger a las emisiones de CO2 |
2,95** |
|
|
Las emisiones de CO2 no causan en el sentido de Granger al PIB |
1,15 |
|
|
El consumo de energía no causa en el sentido de Granger a las emisiones de CO2 |
1,84 |
|
|
Las emisiones de CO2 no causan en el sentido de Granger al consumo de energía |
1,05 |
|
|
La apertura comercial no causa en el sentido de Granger a las emisiones de CO2 |
0,37 |
|
|
Las emisiones de CO2 no causan en el sentido de Granger a la apertura comercial |
0,57 |
|
Nota: ***prob<0.01; ** prob<0.05; *prob<0.1
Elaboración: Los autores
En la tabla 11, se evidencia una causalidad en un solo sentido desde el desarrollo financiero hasta las emisiones de CO2 a una significancia del 10%; y se observa, una causalidad unidireccional en el sentido de Granger desde el PIB hasta las emisiones de CO2 a una significancia del 5%. Mientras que, no existe evidencia de causalidad en ningún sentido entre las variables apertura comercial o consumo de energías y emisiones de CO2.
DISCUSIÓN
Los resultados de este estudio tienen semejanza con el caso de India, donde Boutobba (2014) revela que el desarrollo financiero tiene impacto positivo a largo plazo en las emisiones de Co para el caso de India. En el caso de Malasia (Shahbaz et al, 2013) sus resultados coinciden con los del presente estudio con respecto a la relación inversa a largo plazo entre el desarrollo financiero y las emisiones de CO2; además, se demuestra que el crecimiento económico aumenta las emisiones de CO2 y que existe una relación positiva entre el consumo de energía y las emisiones de CO2, aunque para Ecuador no es significativa. En Indonesia (Shahbaz et al, 2013) corrobora una relación negativa entre desarrollo financiero y las emisiones de Co2, y, existe una relación positiva y significative con el consumo de energía y crecimiento económico, en contraste con lo que ocurre en el Ecuador. En 40 países europeos aplicado por (Sy et al 2016) se evidencia que coincide la relación positiva entre las emisiones de CO2 y desarrollo financiero, pero el PIB muestra una relación inversa, pero para el caso de estudio se evidencia una relación directa. El consumo de energía muestra una relación inversa, pero para Ecuador no es significativa.
CONCLUSIONES
El desarrollo financiero en los años 1971-2020 presenta una tendencia creciente, para emprendimientos y adquisición de maquinaria para mayor dinamización en la economía ecuatoriana, pero no se controla si es o no amigable con el medio ambiente, se considera que a partir de 2016 la banca ecuatoriana se preocupan por generar el menor impacto al medio ambiente, por lo tanto, Asobanca firmó el Protocolo de Finanzas Sostenibles y conformó el Comité de Finanzas Sostenibles de Ecuador.
Las emisiones de co2 aumentan debido a que las empresas no son responsables de las emisiones es así que no cuentan con permisiones ambientales s para su funcionamiento; así también el aumento de las emisiones de Co2 se justifican por el proceso de industrialización afecta en el desempeño ambiental, además se considera la producción petrolera, explotación de minas y cantera y el uso de fertilizantes.
En Ecuador existe impacto a largo plazo entre el desarrollo financiero y las emisiones de Co2, generando un aumento de 0,34% por cada aumento del 1% en el desarrollo financiero. Sin embargo, a corto plazo no existe impacto en las emisiones de Co2 siendo, considerando que Ecuador desde el año 2000 formo parte del protocolo de Kioto en donde busca la reducción de las emisiones de Co2, además, la principal contribución se basa que el desarrollo financiero aumenta las emisiones de Co2 y que los efectos del PIB aumentan 53.4% en las emisiones de Co2 en el largo plazo.
Conflicto de interés
Los autores no tienen conflictos de interés
Financiación
Este proyecto no contó con ninguna fuente de financiación
Responsabilidades Éticas
El proyecto fue aprobado por el comité de ética de la institución.
REFERENCIAS
Al-Mulali, U., Tang, C & Ozturk, I. (2015). Estimating the environment Kuznets curve hypothesis: Evidence from Latin America and the Caribbean countries. https://doi.org/10.1016/j.rser.2015.05.017
Arrieta Coronado, E.; Bracamonte Ricardo, J. y Castillo Núñez,O. La oferta de ganado vacuno para ceba en el departamento de Sucre, Colombia: Un enfoque ARDL. Revista de Economía del Caribe,21. http://dx.doi.org/10.14482/ecoca.15.7192
Asociación de Bancos del Ecuador. (2022). Evolución de la Banca Privada Ecuatoriana. Diciembre 2021. Quito: ASOBANCA. https://asobanca.org.ec/wp-content/uploads/2023/01/Evolucion-de-la-Banca-12-2022-completo-1.pdf
Aye, G y Edoja, P (2017). Effect of economic growth on CO2 emission in developing countries: Evidence from a dynamic panel threshold model. https://doi.org/10.1080/23322039.2017.1379239
Boutabba, M. (2014). The impact of financial development, income, energy and trade on carbon emissions: Evidence from the Indian economy. https://doi.org/10.1016/j.econmod.2014.03.005
Box, G. & Cox, D. (1964). An analysis of transformation. Journal ofthe Royal Statistical Society, Series B, 26, 211-252.
Comisión Económica para América Latina y el Caribe. (2019). Panorama de las contribuciones determinadas a nivel nacional en América Latina y el Caribe, 2019: avances para el cumplimiento del Acuerdo de París [Archivo PDF] https://repositorio.cepal.org/bitstream/handle/11362/44974/S1900855_es.pdf?sequence=4&isAllowed=y
Correa García, J. A.; Ramírez Bedoya, L. J., y Castaño Ríos, C. E. (2009). La importancia de la planeación financiera en la elaboración de los planes de negocio y su impacto en el desarrollo empresarial. Facultad De Ciencias Económicas, 18(1), 179-194.
De Villalobos, R. (2005). Las Instituciones Financieras y el Medio Ambiente en América Latina. FLACSO. https://biblio.flacsoandes.edu.ec/libros/102678-opac
Globalfactor. (Julio de 2022). Obtenido de https://www.globalfactor.com/el-co2-es-responsable-del-812-de-las-emisiones-de-gases-de-efecto-invernadero/
Gök, A. (2020). The role of financial development on carbon emissions: a meta regression analysis. Environmental Science and Pollution Research, 27(11), 1-18.
Gujarati, D., & Porter, D. (2010). Econometría (Quinta ed.). México: McGraw-Hill.
Hunjra, A., Tayachi, T., Chani, M., Verhoeven, P y Mehmood, A (2020). The Moderating Effect of Institutional Quality on the Financial Development and Environmental Quality Nexus. doi:10.3390/su12093805
Lahiani, A. (2020). Is financial development good for the environment? An asymmetric analysis with CO2 emissions in China. Environmental Science and Pollution Research, 27(8), 7901-7909.
Lv, Z. y Li, S. (2020). IHow financial development affects CO2 emissions: A spatial econometric analysis. Journal of Environmental Management(227), 1-10.
Mbarek, M., Saidi, K., y Rahman, K. (2017). Renewable and non-renewable energy consumption, environmental degradation and economic growth in Tunisia. DOI: 10.1007/s11135-017-0506-7.
Nkoro, E., & Uko, A. (2016). Autoregressive Distributed Lag (ARDL) cointegration technique: application and interpretation. Journal of Statistical and Econometric methods, 5(4), 63-91.
Organización Meteorológica Mundial. (2022). State of the Global Climate. Geneva: World Meteorological Organization (WMO). https://storymaps.arcgis.com/stories/6d9fcb0709f64904aee371eac09afbdf
Ozturk, I y Acaravci, A (2010). CO2 emissions, energy consumption and economic growth in Turkey. doi:10.1016/j.rser.2010.07.005
Rahman, M., y Kashem, M. (2017). Carbon emissions, energy consumption and ndustrial growth in Bangladesh: Empirical evidence from ARDL cointegration and Granger causality analysis. DOI:10.1016/j.enpol.2017.09.006.
Saidi, K., Rahman, M., y Amamri, M. (2017). The causal nexus between economic growth and energy consumption: New evidence from global panel of 53 countries. DOI:10.1016/j.scs.2017.05.013
Sarango, D. (2018). Análisis de la relación entre el consumo de energía y las emisiones de carbono en Ecuador. Revista Vista Económica, 35-48. https://revistas.unl.edu.ec/index.php/economica/article/view/506
Shahbaz, M., Adnan,Q., Tiwari, A., y Leita, N. (2013). Economic growth, energy consumption, financial development, international trade and CO2 emissions in Indonesia. https://doi.org/10.1016/j.rser.2013.04.009
Shahbaz, M., Solarin, S., Mahmood, H., & Arouri, M. (2013). Does financial development reduce CO2 emissions in the economy of Malaysia? A time series analysis. http:// DOI: 10.1016/j.econmod.2013.06.037
Shahbaz, M.; Kumar Tiwari, A. y Nasir, M. (2013). The effects of financial development, economic growth, coal consumption and trade openness on CO2 emissions in South Africa. Energy Policy(61), 1452-1459.
Zhang, X & Cheng, X (2009). Energy consumption, carbon emissions, and economic growth in China. Ecological Economics, Vol (68). https://doi.org/10.1016/j.ecolecon.2009.05.011
Zhu, H., Duan, L., Guo, Y y Yu, K (2016). The effects of FDI, economic growth and energy consumption on carbon emissions in ASEAN-5: Evidence from panel quantile regression. https://doi.org/10.1016/j.econmod.2016.05.003
©2024 por los autores. Este artículo es de acceso abierto y distribuido según los términos y condiciones de la licencia Creative Commons Atribución-NoComercial-CompartirIgual 4.0 Internacional (CC BY-NC-SA 4.0) (https://creativecommons.org/licenses/by-nc-sa/4.0/